拉丁美洲进口清关

清关前需确认进口主体、商品申报信息、文件提供方、税费承担及查验配合责任。具体要求按目的国和当次货物确认。

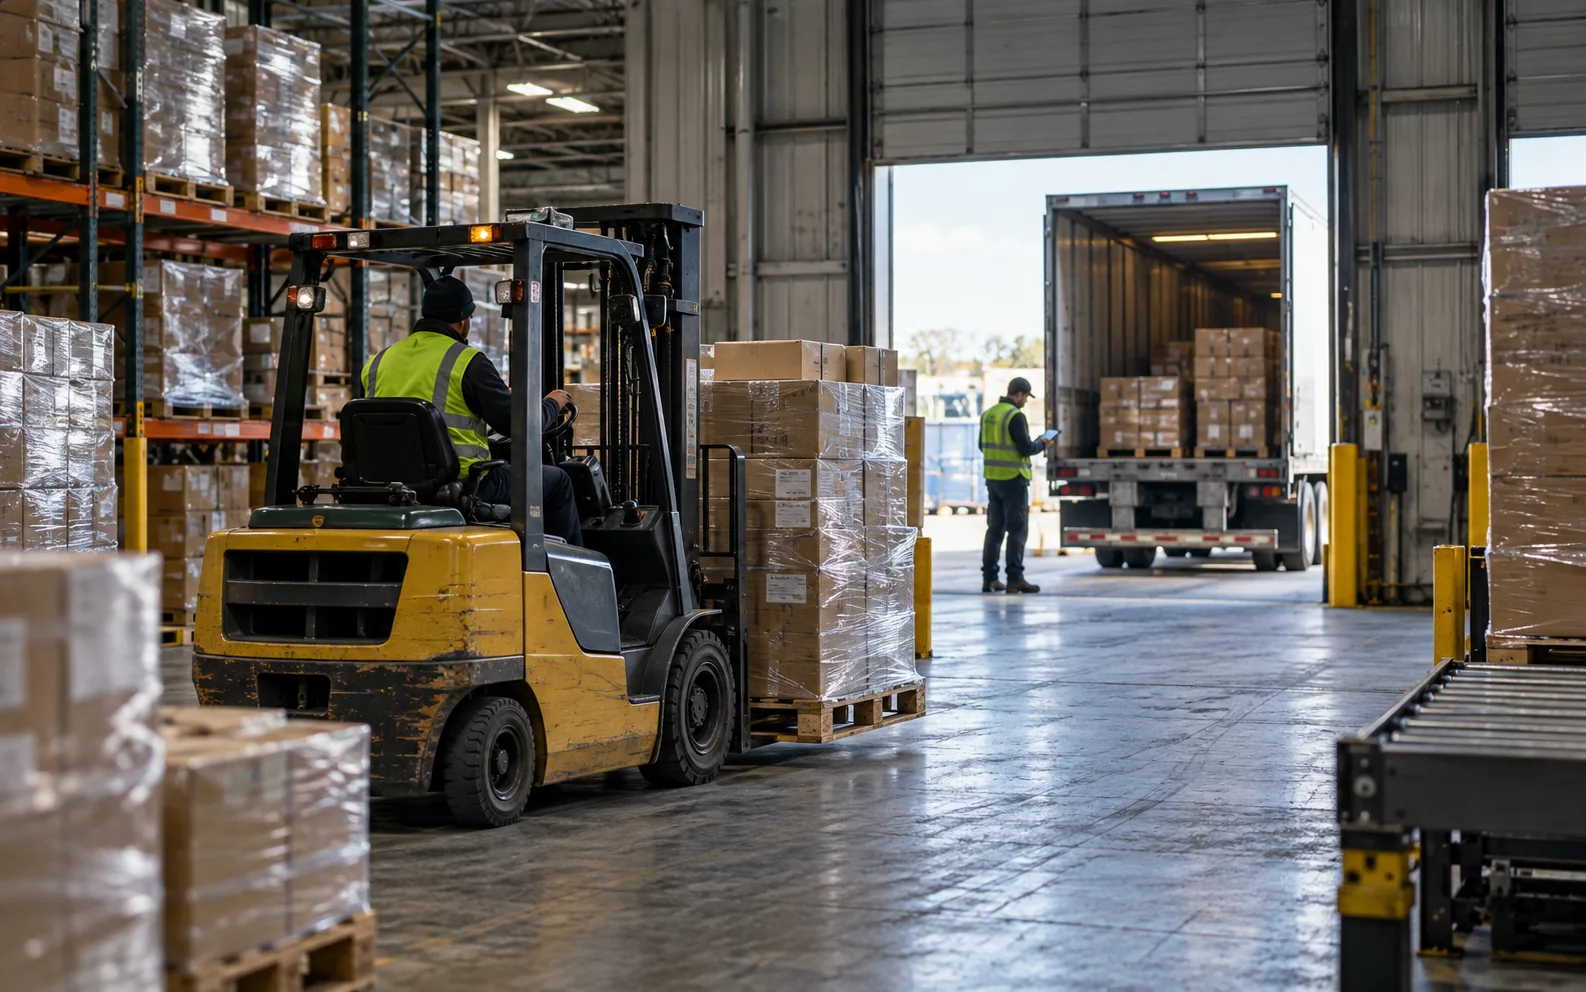
仓内托盘货物装卸与交接场景图

先确认进口主体和申报责任

进口资格、商品资料、申报决定和监管查验会共同影响放行,具体要求需按国家、商品和当次申报确认。

需要清关核对的情况

以下问题应在出运前核对,避免到港后补件或停顿。

第一次进入目的国

尚未确认当地进口主体、收货安排、商品限制和基础文件。

商品资料说法不一致

合同、发票、装箱信息、中文品名和用途描述之间存在差异。

货物有特殊属性

涉及电池、食品、化工、品牌或其他需要目的国核对的条件。

多方共同完成交付

卖方、买方、进口方、代理与收货方需要明确各自提供什么。

两类方案分别确认责任

执行主体和具体要求因国家、商品与项目而异,服务范围以当次书面方案为准。

双清包税方案
书面方案明确为双清包税时,亿佳鸿负责清关、关税及派送到门。
普通运输方案
非双清包税时,亿佳鸿只负责方案中确认的运输和尾程派送。
查验或补件
客户仍需提供真实完整资料,并按实际监管要求配合补件或查验。
最终范围
适用国家、货物、税费口径和交付地址均按每票货物确认。

清关准备流程

  1. 确定进口主体明确谁承担进口责任,以及其可以提供哪些资料。
  2. 统一商品描述核对品名、用途、材质、型号、数量和货值。
  3. 整理交易单证让合同或订单、发票、装箱信息和贸易条款相互一致。
  4. 确认申报分工写清申报、税费、查验、补件和异常由谁处理。
  5. 出运前复核检查运输文件与进口文件是否使用同一组事实。
  6. 到港后配合按实际监管要求提交资料并处理查验或补件。
  7. 放行后交接确认提货人、交付地址和已纳入方案的后续环节。

商品、文件与责任资料

商品资料

  • 基本描述品名、用途、材质、图片、型号、数量和申报价值。
  • 特殊属性电池、液体、粉末、磁性、食品、化工和品牌信息。
  • 国家条件是否可进口、需要何种文件,按具体目的国和当期规则核对。

责任与文件

  • 交易文件合同或订单信息、商业发票、装箱信息和贸易条款。
  • 责任主体进口方、收货方、申报联系人、提货方和最终地址。
  • 异常约定税费、查验、补件、仓储、滞期及其他额外费用如何处理。

清关费用、时间与监管风险

费用与时间

税费、申报服务、查验、仓储、滞期、补件和后续操作可能分别计费。处理时间取决于资料、目的国要求、查验和实际放行进度。

监管与责任

客户和进口责任方需提供真实完整资料。商品归类、估价、查验和监管决定可能改变结果,任何页面说明都不构成清关保证。

出运前先把责任人写清楚

官方资料与项目分工

以巴西为例,联邦税务局的进口手册把许可、申报、文件、税费和特殊情形分别列出。其他目的国也要回到当地主管机构核对,不能把一国要求套用于整个拉美。

  • 谁是进口主体,谁负责申报,谁承担税费和查验相关费用。
  • 商品描述、货值、数量及交易文件是否真实且彼此一致。
  • 遇到补件、查验或放行延后时,联系人和处理方式是否明确。

提交清关资料

请提供进口责任方、商品资料、货值、贸易条款和目的地。